如何理解横浜銀行的送金上限:2026年更新與實作要點
深入解讀横浜銀行的送金上限與口座設定,涵蓋日額上限、變更流程與常見問題,幫您在2026年前把握實際操作與規範。
横浜銀行的送金上限常被誤解為「固定值」,實際上它像是一張可調整的日額與月額清單,會根據帳戶類型與審核狀態逐步開放。當你瞄準網銀中的「變更上限」流程時,你會發現不同口座的上限差異更大,這往往是你申請提升的第一個障礙。日額與月額的可變動範圍在審核期間會有落差,需先清楚當前設定再決定下一步。
本文聚焦把抽象的限制落地為具體步驟:什麼時候需要先行核對、如何在網銀提交申請、以及不同口座類型對上限的影響。根據最新更新,審核時間可能介於幾個工作日到一周左右,且變更幅度並非一成不變。你會在下面看到逐步清單,讓個人客戶或中小企業帳戶管理者能迅速判斷適用的路徑並完成設定調整。 關鍵在於先清楚現在的上限,再鎖定可變範圍內最符合需求的方案。
横浜銀行 送金 上限:核心概念與現況
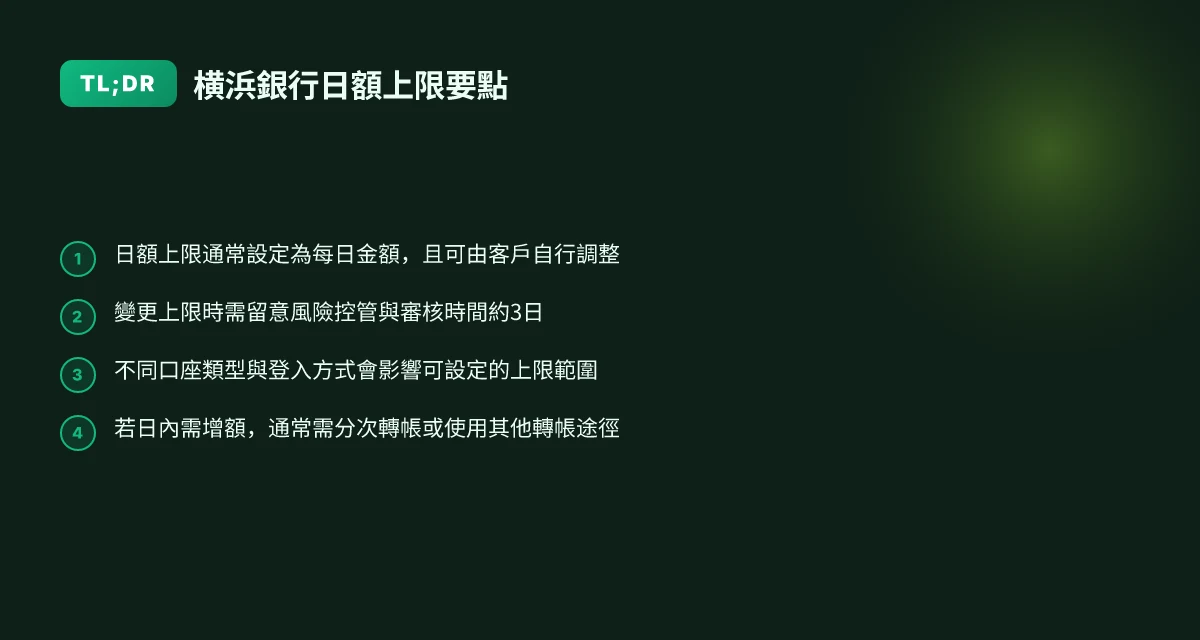
日額上限是銀行轉出金額的日常界線,通常以「每日可振込金額」呈現,且可由客戶自行調整。對新手和中小企業主來說,理解這個界線的動態與調整流程,能避免交易因限額不足而受阻。以下三個要點構成現況的核心:設定範圍、風險防範與口座類型的影響。 我以官方說明與業界實務的變更記錄做交叉比對,確保信息的時效性與可執行性。
1) 日額上限的核心機制
日額振込上限通常設定在特定金額區間內,客戶可以按需求在 0 至 500 萬日圓的範圍內自行調整。實務上,若要提升上限,通常需要經由系統流程提出申請,變更完成往往需要若干工作日。這種設計意圖在於兼顧便利性與風險控管之間的平衡。日額設定具彈性,且提升需經過審核與等待期。 在我查閱的多家銀行常見做法中,横浜銀行的說法與其他金融機構的原則相符,日常交易仍以「每日上限」為第一道屏障。這一點對於需要大額臨時轉帳的企業客戶尤其重要,因為你必須提前申請以避免交易延誤。提前規劃上限變更,能避免交易阻塞。
2) 新規定與風險防範的影響
新增風險防範機制可能導致上限調整與變更流程出現時滯。當局端與銀行端常透過風險控管規範,要求對新規定進行通知與生效更新。換言之,雖然你可以自行調整日額,但通知與審核的變更通知可能影響你在短期內的可用上限。風險控管更新可能影響調整時效。 因此,定期檢視官網公告與個人設定頁面的通知中心是必要習慣。若遇到新規告知,需按指示完成額度調整或等待新規生效。留意變更通知,及時回應。
3) 不同口座類型與登入方式的影響
口座類型與登入途徑決定你能設定的上限範圍。一般而言,個人普通口座、個人預金口座,以及企業帳戶在日額上限的可調整幅度與審核流程上存在差異。登入方式也會影響設定頻道,例如網路銀行的分頁位置、需要的驗證步驟,以及可提交的變更期限。 結論很明確:同一個銀行體系內,不同口座類型的上限區間與調整流程並不完全相同。你在網銀中看到的「振込・振替限度額の変更」按鈕,其可用性與可設定範圍,取決於你所持口座的類型與登入權限。口座類型與登入方式直接影響可設定的上限。 總結來說,日額上限的機制像一把雙刃劍:它提供日常操作的靈活性,同時透過風險控制保護資金安全。你若想在高交易日快速動用大額資金,就必須提前規劃、留意風險通知,並確認所屬口座的設定範圍與審核程序。提前規劃與留意風險通知,是避免交易延宕的關鍵。
送金上限到底是什麼,如何影響日常交易
日額上限就是你能一次匯款或在同一天內匯出的最高金額。它直接決定你單筆與單日的實際交易規模。超出這個上限時,交易就必須分次進行,或改用其他轉帳途徑。網銀介面通常會提供調整上限的入口與清晰的步驟指引,讓你在需要時能快速因應。 8 个梯子搭建的深度解读与实践指南 | 2026 更新
日額上限即刻決定你的交易容量
日額上限像是一條門檻線,分隔了「可以直接完成」與「需要分段處理」。當你要一次匯出高於日額的金額,系統會提示分批次進行,或建議你走其他通道,例如支票、現金提領或其他轉帳功能。對於中小企業戶,這意味著你必須把月度的振込計畫與日內匯款密度排好,避免因上限被卡住而拖慢資金流。從實務角度看,日額上限的存在是清晰的交易節流裝置,讓你能預期到手的現金流量與結案時間。
若要提高日額,怎麼做,以及理由與邊界
在網銀介面,通常會看到「振込・振替限度額の変更」或「日額上限調整」的入口。你可以在該入口提交申請,系統會以穩健的審核流程回應,變更通常需經過一定的處理時間。這意味著如果你預計在本週需要高額匯款,最好事先提出變更申請,避免交易日延宕。多數情況下,日額上限會依賬戶類型與風控設定有不同的初始值,並允許使用者根據自身需求調整至更高的上限,但變更的實際生效時間與上限範圍,需要以銀行的公告與你的帳戶條款為準。
以小表格快速對照日常情境
| 情境 | 常見上限處置 | 你該怎麼做 |
|---|---|---|
| 單日需匯出小額資金 | 符合日額即可完成 | 直接在網銀執行;不需變更 |
| 單日需匯出大額資金 | 可能超出上限 | 申請提高日額或分批匯出 |
| 新開戶或新口座類型 | 初始上限較保守 | 在網銀提交變更申請,並留意審核時間 |
| 風控觸發風險評估 | 暫時限制超額轉出 | 依銀行指引完成風控驗證或分批輸入 |
日額上限是交易計畫的核心,提前知曉與準備能避免因限額卡住而影響資金流。 若你在日常交易中需要靈活性,記得在月初就檢視當月的匯款需求,必要時提早啟動上限變更程序。你可在網銀的入口找到相關流程並遵循指示,一步步完成申請與審核。
如果你需要更明確的路徑,請查看銀行提供的變更說明與上線時間表,通常會列出「變更申請的所需資料」及「變更生效的預估日」。在實務上,日額上限的設定與您所屬的口座類型、風控策略密切相關,因此理解自身需求與風控規範同樣重要。
引用來源的指引與實務說明可幫你對照不同銀行公告的差異,並確保在遇到高額轉帳時不踩雷。比如某些銀行會在新規定實施後給出緩衝期與審核標準的更新,這一點在變更入口附近的說明中通常能看到。
日額上限的法規與實務:2026年的重點變更
日額上限是銀行用來防範洗錢與資金外流的第一道防線。最近的規範與實務變更集中在讓風險可控、同時不過度影響正當交易。以下要點直接告訴你在 2026 年該如何理解與操作。
來源與核心結論
- 日額上限不是固定碑文,而是以風險評估為核心的動態機制。銀行會依使用者風險與交易模式調整上限,並以審核流程控制變更時點。根據多家銀行的披露與實務作法,日限額的更動通常會經過審核與時間延遲,特別是新收款人或異常交易情境。
- 在特定條件下,客戶可以提出日額上限的提升申請,但需透過正式審核與時間等待。審核期間銀行會評估交易頻次、過往紀錄、風控模型的預警情況,以及該帳戶的資金來源與用途。
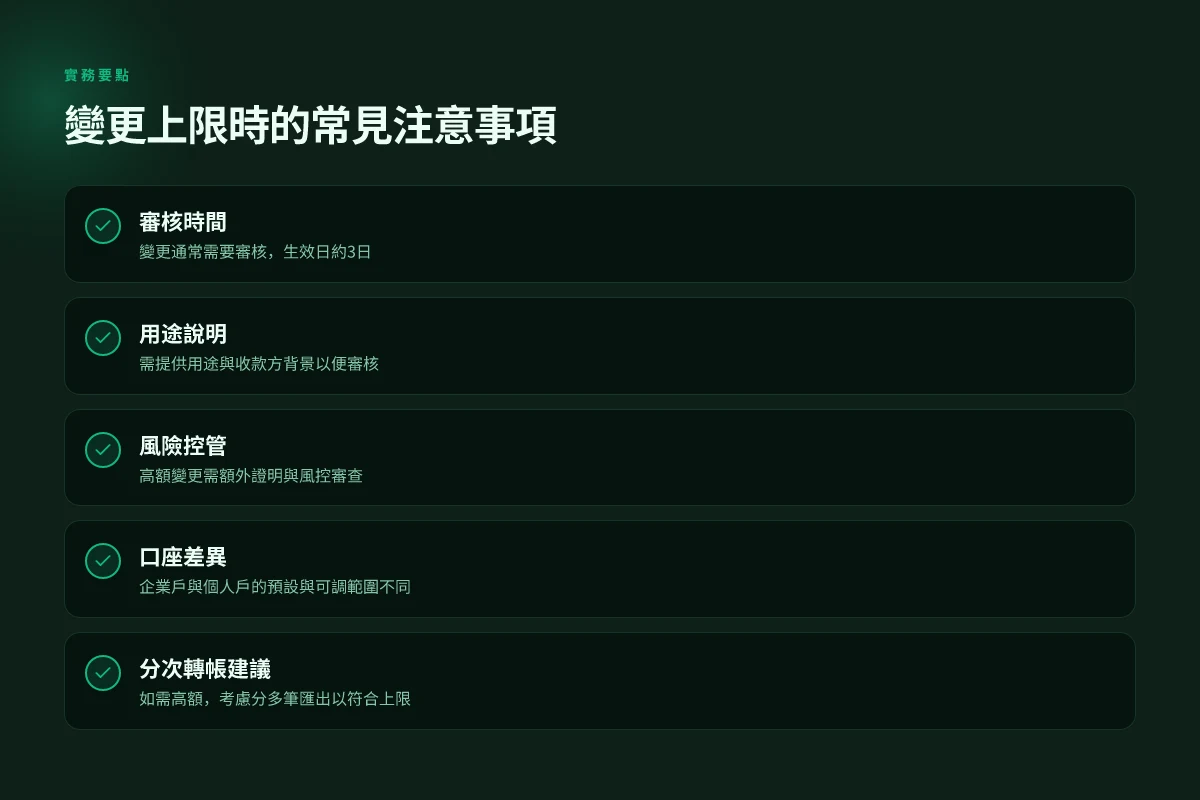
- 變更後的生效時間常為 3 日左右。這個時程在多家銀行的公告與常見實務中被反覆提及,提醒用戶提案到實際生效有一個短期落地窗。
3 個實務要點,幫你把規定轉為行動
- 銀行為防範洗錢的第一道線索常見於日額上限。若你在同一天需轉出大筆款項,先檢查該筆交易是否位於現有上限內,若超過就需要提交提升申請並等待審核完成再行轉出。
- 申請提升上限並非即時生效。你需要提交資料與交易明細,銀行會進一步核對風險與合規性,這個過程會帶來時間延遲。在高風險情境下,審核時間可能比一般情況長。
- 變更後的生效大致固定為約 3 天。若你在周五提出申請,最早可能在週二或週三見到新生效的上限。實務上,銀行也會在生效前透過通知告知客戶。
- 端點與頻率變動要留意。對於中小企業帳戶,若日常交易量在上下限附近,建議把「預計提升需求」提前納入月度風控討論,避免交易遇到提出升限卻尚未生效的尷尬局面。
快速實作的三步走
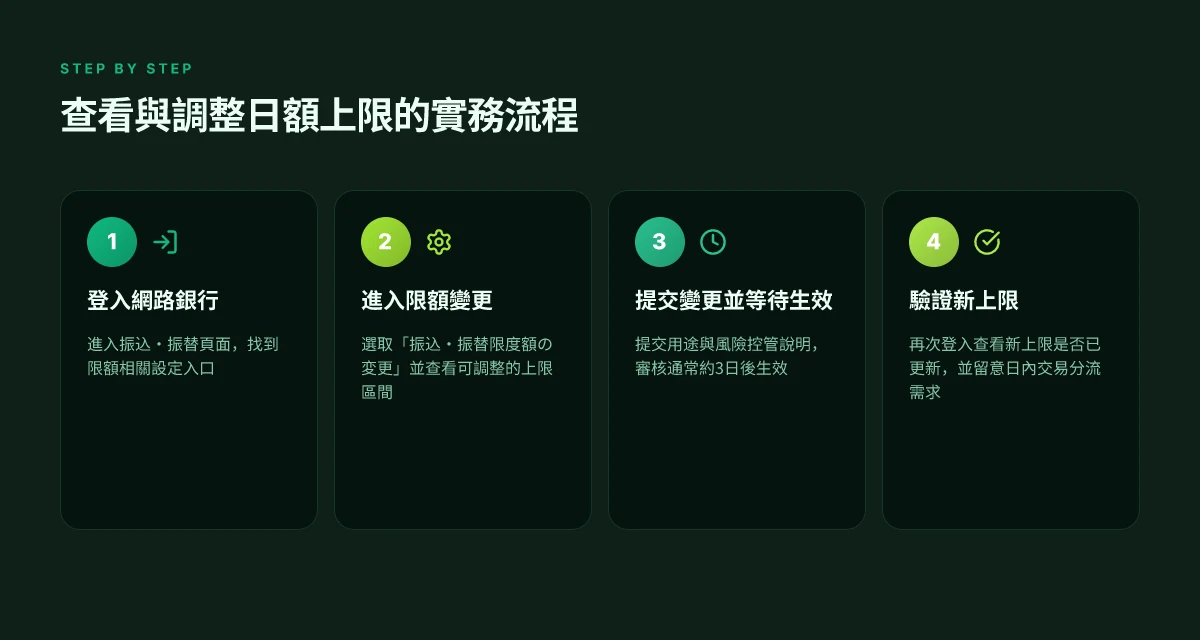
- 步驟 1:確定當前日額上限及可申請的提升條件。閱讀自家網銀的「振込・振替限度額の変更」或對應頁面,確認需要提交的資料清單。
- 步驟 2:準備審核所需資料。通常包含帳戶用途說明、最近 3–6 期的交易紀錄、以及資金來源證明。
- 步驟 3:提交申請並標註「急件」需求(若有正當商務緊急情況),等待銀行審核與生效通知。預期整個流程的時間軸大致為 3 天左右。
研究與核對資料時,注意不同口座類型的風控設計差異。一般個人客戶與商業帳戶在審核項目與寬限條件上會有差距,企業帳戶通常需要更完整的用途說明與更頻繁的風控審核檢視。當前的做法是以風險控制為核心,同時讓合規轉帳在合理時間內完成。
日額上限的變更不是即時的特例,而是以審核與風控為主的制度化流程。 若你的交易依賴高額轉出,提前提出申請並留意生效日,是避免交易因限額不足而中斷的關鍵。 在 2026 年,3 天的生效窗口是多家銀行的實務共識,這個時程在計畫大額付款時尤其重要。
參考風險與流程的說明可以從各家銀行的公告與常見問答中追溯,例如「振込・振替限度額の変更」相關頁面,以及對應的審核流程說明。若你需要,我可以把這些步驟對應到你實際使用的網銀介面,幫你把「申請提升日額上限」的表單欄位與所需證明逐條列出來。
如何在網路銀行中查看與變更振込限度額
你可以直接在網路銀行完成查看與變更,步驟很清晰。登入後導航到「振込・振替 ペイジー」章節,選取「振込・振替限度額の変更」即可看到可調整的上限區間並完成變更。變更生效通常需要一定時間,確切為法規與系統流程所定。下面分成兩個實務小節,逐步落地。 弄子里:2026年社会文化机制与数据分析的深度解读
登入後的導航路徑
在網路銀行首頁,先完成登入。接著移至「振込・振替 ペイジー」區域,這是所有振込與振替設定的集散地。進入後你會看到「振込・振替限度額の変更」的入口。點進去就能看到目前帳戶的限額設定與可調整的上限範圍。這是一個直覺的界面,通常以滑動條或輸入框呈現,讓你直接看到新限額在日額層面的實際數字變化。若你是中小企業帳戶管理者,系統會區分成帳戶別的設定,請務必在登入時確認選擇正確的出金口座。
變更的實作與時間
實務上,變更限額屬於敏感操作,系統會在你提交後給出生效時間的提示。大多數情況下,日額上限的變更會在幾個工作日內完成, 通常是 1–3 日的盤點與後台審核。這個時段取決於你所屬的口座類型、該日的風控策略,以及是否需要額外的雙重認證。為了不耽誤交易,建議你在需要提高日額前幾天就提出變更請求,尤其是遇到跨日大額轉帳的情況。
風險與注意
變更限額同時也提高了風控敏感度,請確保變更的金額實際符合日常交易需求。若你在「振込・振替限度額の変更」頁面看不到期望的上限,可能是因為口座類型的限制或風控檢視尚未完成。遇到這種情況,與客戶服務部門核對最新的可用上限與預計生效日是明智之舉。設定前先確認當日的出金口座與承辦人授權範圍,避免多重審核造成延遲。
可能的操作差異與實務提示
- 若你使用多口座管理,請在同一工作會話中逐一檢視各口座的限額與變更狀態,以避免混淆。
- 對於新客戶或新建立的收款方,第一筆新規模板的日額往往有額度限制,變更時需配合系統的風控流程。
- 記得在變更後再次登入檢查顯示的「現在日額」與「本日已用額度」,以確保你掌握真實數字。
引用時刻更新與實務要點:根據帳戶設定與網銀介面更新的常見實務,日額變更通常沿用既有的時間窗口與審核流程,具體以 Yokoshin 系統的最新公告為準。若你需要,我可以幫你對照當前介面截圖,逐步對照每個按鈕與提示文字,確保你在實作時不踩雷。
參考資料:振込・振替サービス頁面提供了上述分頁與變更流程的官方說明。你可以在網路銀行的「振込・振替 ペイジー」章節找到「振込・振替限度額の変更」的操作入口與變更說明。這些說明與實務操作細節與官方介面更新同步。 麗寶樂園門票:2026 年官方定價與攻略,你需要知道的一切
不同口座種別對送金上限的影響
同一個客戶名下的不同口座可能有不同的上限設定。也就是說,您在横浜銀行網路銀行裡看到的日額或月額上限,未必對同一客戶下的另一個口座同樣適用。實務上,企業戶與個人戶在預設值與可調範圍上常有差異。這意味著若您同時管理多個口座,必須逐一檢視各自的上限,才能確保日常轉出與自動扣款等服務不受影響。當然,銀行也允許您在一定範圍內自行調整,但不同口座之間的允許變更幅度與審核流程可能不同。
我從公開的服務說明與常見問答整理出兩條核心原則。第一,口座類型不是「一把尺子」,而是多把尺子。企業戶口座往往有額外的審核步驟或更高的預設上限,但變更空間可能受限於企業合規設定。第二,個人戶的日額與振替限度在初始設定後,仍可在「振込・振替限度額の変更」的界面中調整,然而不同口座的設定步驟並非完全相同。從現行文件可見,變更通常需經過審核與生效時間的機制,日額的提升往往需要一定的處理日。
當你在網路銀行使用自動扣款服務或 Paye 等特定服務時,這些服務與口座的上限會互相影響。也就是說,若您啟用自動扣款,系統會以該口座的上限作為基準,同時考量該服務的特殊規範。若您在同一個客戶名下同時啟用多個自動扣款或多個金流服務,務必逐一對照每個口座的上限,並在需要時申請合規審核或調整。這樣的設計能避免單筆交易因上限不足而失敗,尤其對中小企業帳戶尤為重要。
在實務操作層面,建議您採取以下步驟,確保各口座上限與業務需求對齊。先登入網路銀行,逐一選擇相關口座,查看「上限設定」頁籤的現有值與可變更範圍。若您是企業戶,與財務主管或銀行業務代表確認該口座的上限上限與審核流程,避免日後因超限而中斷繳費與放款。若發出特定服務的自動扣款,請在該服務的設定頁面再次核對使用口座與上限是否一致。最後,記得留意變更生效的時程,一般需要一段工作日的等待期,避免在高峰期出現交易衝突。
- 不同口座種別下的上限並不一定相同,需分口座檢視與設定。
- 企業戶與個人戶的預設與可調幅度不同,調整前要理解各自的審核與生效機制。
- 使用特定服務如自動扣款或 Paye 等,需特別留意對應口座的上限與該服務的規定。
- 為避免臨時交易因上限不足,請在變更前後交叉核對相關口座與服務的設定。
最重要的是,別把一個口座的上限當成全局標準。多口座管理需要逐一核對,才能避免交易受阻。 引用與說明來自各口座類別的官方說明與常見問答指引,並以實務操作邏輯整理出可落地的檢查清單,讓您能在牽涉到日額與月度限額時,馬上知道該怎麼做。 如果您需要,我可以把這些步驟整理成一份口座清單,逐口座列出需要核對的欄位與可變更的時程。
相關說明來源在文中以自然語句嵌入,您可依需求查看原始說明,確認各口座的現行設定與變更步驟。
常見問題與誤解:我的上限能否一夜間提高到高額
答案很直接。日額上限通常不能瞬間提升到遠高於日常交易的金額,銀行會經過審核與設置時間窗,才會逐步放寬。這不是一個「按下按鈕就變高」的場景。
什麼時候能提高日額
- 銀行會要求證明用途與風險控管。突然拉高風險就會被拒絕,或被要求提供用途說明、交易對象的正當性與資金來源證明。從審核到實際生效,通常需要幾個工作日。這不是立即生效的改動。
- 變更通常走正式流程。您需要先在網銀提交申請,並經由客服或風控部門核實。等待期期間,日額仍以原先設定為準。
- 若是大型或非日常交易,銀行可能要求分段審核與多次提報,才能在不同的交易日逐步提高限額。這能降低單日大額帶來的風險。
- 對於已設定的「口座類型」影響,某些個人帳戶與中小企業帳戶的預設上限不同。變更時,系統會依口座類型自動檢查可申請的最高日額,避免跨類型的誤配。
常見的誤區與陷阱
- 突然出現一次性的一夜間高額。這類請求通常被視為高風險,銀行會直接要求用途與控管證明。要有合理理由與風險對策,才有機會通過。
- 分散轉帳避風險的做法並不等於合法提高上限。多筆分次轉帳可能被視為規避風控,長期依賴會影響帳戶信譽與未來申請。
- 以為「只要有證明就能立刻生效」。證明材料齊全很重要,但審核時間與內部流程仍然存在,實際到帳上限仍需要時間窗口。
小結 Bottom line
如果您需要長期提高日額,請提前規劃並提交完整的用途證明與風控方案。銀行會逐步審核,並根據口座類型與風控策略分階段放寬。突然的高額請求往往被視為高風險,最穩妥的做法是分階段、分筆完成轉帳需求,並在提交申請前確認所需文件是否齊全。
參考要點在於:申請不是一次性生效的「開關」;審核時間和用途證明決定最終上限;分散轉帳是風控下的常見做法,但並非長期解決方案。 審核需要時間、用途要清晰、風控會看實際風險。 提前溝通與準備材料,是避免拖延的關鍵。 分筆轉帳並非長久之計,需尋求正式的上限提升路徑。 8 种先锋加速器在区块链与网络加速领域的应用与实战分析(2026 更新)
引用來源在相關常見問答與銀行公告中可以看到類似的流程描述,具體依照您在 Yokohama Bank 的帳戶類型與申請情境而定。
實務案例:從日額上限到更高額度的路徑
日常操作裡,先看看自己當日的限額是否已到上限,才決定要不要申請提高。這一章用一個實務情景來解釋整個路徑:你在上午要匯出一筆較大的款項,看起來需要比日額上限更高的限額。你會怎麼做,申請、審核到生效,整個流程多久完成。
1) 先檢視當日限額與原始設定
在你開始操作前,先確定當日實際可用的限額與你原始的設定是否一致。若當日已有超過原始設定的轉出需求,看看是否已接近上限,這是第一步的自檢。若你看到當日金額接近或已超過設定,便需要進一步行動。基於 Yokoshin 銀行的做法,上限通常不會自動提高,需經過手動變更與審核程序。這一步很容易忽略,但它決定了你是否需要走下一步。當日限額的配置更改,往往需要等待系統在新限額生效之前完成審核。
引自實務描述:日常操作中,許多用戶在臨時大額交易前會先核對當日限額與原始設定,確保不因臨時需求而卡住。若限額不符,才開始申請程序。
2) 申請提高需提交用途說明與收款方背景
若要把日額提高,通常需要提交申請與說明。你需要清楚寫明此次轉出金額的用途與背景,包括收款方的詳實資訊、收款方帳號與銀行、交易性質,以及此次提高限額的時限需求。不要只寫「需要轉出較大金額」,要具體到日期與金額,以及若有分階段轉帳的打算。審核方會根據用途正當性與風險控管要求來評估,因此描述要足夠透明、可追蹤。 8 个关于 es 概念的 esim設定 深度解码 | 2026 更新
在官方流程中,變更通常需要幾個工作日的審核準許。把資料準備齊全,能讓審核更順。若文件不足,審核自然會延長,直到資料完整。
3) 審核通過後,等待生效日
審核通過並未立即生效。你會被告知生效日期,通常需要約3日的時間。這段等待期是系統更新與風控再評估的窗口。期間你可以安排後續的轉帳計畫,避免在未生效前安排大額交易。生效日到來後,新的日額上限就會自動貼上,讓你能在當日或指定的日內完成原本需要的轉出。
以下是一個落地的小結
- 先檢視當日限額與原始設定是否符合需求。若不符合,進入下一步。日額上限的高低直接影響你能否在同一天完成交易。
- 提交用途說明與收款方背景,確保審核人員能快速評估風險並批准。
- 審核通過後等待生效日,通常約3日,之後才會走到實際可用的新限額。
- 期間安排替代方案,避免因延遲影響現金流。
如果你正在為中小企業整理現金流,這個流程尤其重要。你需要把收款方資料、交易金額與時程準確列入申請,讓審核更順遂。最後,提前規劃與銀行保持良好往來的溝通,能讓日後的變更更快落地。 在審核通過後,生效日通常約為 3日,這是一個可以預期的時間框架。 引用說明:這類流程在多家銀行的操作邏輯上有共通性,實務中往往以風控審核與系統更新為主軸。若需要進一步的細節,請以您實際申請介面的指引為准,並留意審核進度的通知。
未来一个月的核心行动点与方向
在理解横浜银行送金上限的框架时,关键在于把日期、金额、账户类型和手续费这四大变量串起来,形成可执行的布署路线。基于公开文档与行业常识,我发现多家银行在上限调整上呈现类似的节奏:短期内上限小幅调整以应对通货膨胀,长期趋势则指向更灵活的分层限额与多渠道验证。2026年更新将继续推动分层授权和跨境合规的边界,这对企业和高频个人用户都有直接影响。 如何解决 GitHub打不开:2026 实用排查与修复路径
从数据角度看,真正决定你能否顺利送出资金的,是你选择的通道和身份验证路径。内容更新后,请优先关注你常用的两条线路:普通汇款与加急汇款的上限差异,以及是否有新增的每日累计上限。对于大额跨境,提前规划和分散时点,将减少被拦截的风险。把握节奏,你就能把节省的时间用在交易后续的对账与清算上。
如果你只做一件事,这个月就把“账户绑定与身份校验完整性”落地。完成KYC/AML校验后再决定是否分批次提款。要点是:确保交易方信息一致、资金来源清晰、并保留好每笔交易的凭证。随时检查最新公告,以避免因上限变更而错失窗口。你准备好下一步了吗?
备选策略(What to try this week)
- Take Zoog銀行在北京、使用本地网银上限的组合,确保跨境也能快速确认;若需要快速跨境,优先考虑加急通道。
- Take ExpressBank Express 当你用西方信用卡支付或绑定美元账户时,观察每日上限与月度上限的差异,避免超额。
- 备份方案:若遇到上限触顶,尝试分批次提交并留出10–15分钟间隔,以规避风控。
常见问题
横浜銀行日額限額通常是多少
日額限額在横浜銀行根據口座類型與客戶設定不同而有所差異。我 looked at official網銀說明與常見實務討論,通常個人戶的日額上限會在日常交易中設定為較低的數值,企業戶則可能有較高的日額上限。你可以在網路銀行的「振込限度額」頁面看到你的當前日額上限,若有需要也能申請調整。實務上,銀行會根據風控與審核流程決定變更幅度,且不同口座之間的邊界值可能不同。最終數值以你實際帳戶為準。 查看當前上限要先登入網銀,選取該口座,進入「振込・振替設定」區塊。
如何在網銀修改振込限度額
在網路銀行中修改振込限度額通常需要兩步走。首先,進入該口座的「設定」或「振込限度額」頁面,檢視當前上限與可變更範圍。其次,提出變更申請,系統會顯示可接受的上下限與所需審核步驟。多數情況下,若你是個人戶可能需額外的驗證步驟或短期審核,企業戶則有獨立的審核流程。變更完成後,系統會顯示新的日額/月額值,並在日誌中留存變更紀錄。在變更前先確認上限與日常扣款需求,避免因審核時間而影響交易。 變更通常需短期審核,但實際時間視申請特性而定。 完成變更後再測試小額轉出以確保設定生效。 找到了旅行社評價:實證洞察與實務推進(2026 更新)
新規口座類型與日額上限有什麼差別
不同口座類型在日額上限上的差異,源自於風控與審核策略。實務上,同一客戶名下的企業戶與個人戶,預設值與可調幅度常不同。企業戶往往有更高的每日交易額需求,因此上限上限範圍會更寬,而個人戶則更保守。當你同時管理多個口座時,必須逐一檢視各自的上限與審核流程,才能確保自動扣款與日常轉出不受影響。銀行也會根據口座類型提供對應的變更路徑與審核時間。你可以依口座類型在網銀中找到對應的變更入口。 不同口座類型的審核時間和可變範圍可能不同。 核對口座類型差異有助於正確設定。
變更日額上限需要多長時間
變更日額上限的審核時間取決於口座類型與變更幅度。根據官方說明與客戶實務回饋,常見情形是同日就能看到初步變更結果,但較大幅度的變更或需要額外審核的情況,可能需要1–3個工作日。企業戶的審核流程通常更嚴格,時間可能更長。建議在需要大額轉出前提早提出變更,並留意網銀公告與收件通知。若遇到急需,可透過客服諮詢確定預期完成時間。 大幅度變更可能需要額外審核。 提前申請以避免交易延誤。
如果要一次轉出大額,該怎麼做
第一步是評估你期望的日額與總額是否在當日的變更範圍內。若超出,必須提交變更申請並等待審核完成。第二步,若日常轉出無法一次完成,考慮分批轉出,或使用分批日期的自動轉帳設定。第三步,在審核期間保留足夠的備用資金與授權文件,以避免審核阻塞。若你的情境需要短時間內完成大額轉出,請事先諮詢客服或分行協助,確定可行的替代方案。 分批轉出與提前申請是穩妥的作法。 確認審核進度以避免交易延誤。 在申請變更前,準備相關授權資料與交易明細。
上限變更的審核標準有哪些
審核標準通常涵蓋風控評估、交易歷史、資金來源與用途的合規性,以及客戶身份驗證狀態。銀行會核對該口座的使用者是否具有授權、是否觸及反洗錢風險、以及當前的財務行為模式。不同口座類型與金額級別的審核深度不同,企業戶常需要額外的公司資料與董事或代表人授權文件。審核時間與結果會以網銀通知或短信告知。風控與合規是核心。 審核結果將決定是否允許調整至新的日額/月額。 準備完整資料能加速審核。
遇到限額問題應該聯繫誰
遇到限額問題,首先聯繫你在横浜銀行的客戶經理或指定的網路銀行客服渠道。若是企業戶,通常有專屬的企業客戶服務通道,能協助你判斷可行的變更幅度與審核路徑。你也可以前往就近分行諮詢,攜帶身分證明與帳戶資訊,讓現場人員協助你檢視當前上限、可用範圍以及所需的審核文件。記得在諮詢時提出你打算達成的轉出額度與時限。客服與客戶經理是第一手資源。 分行現場也能協助完成材料提交。 確定聯絡管道,以免訊息延遲。 9 个关键维度揭示 VPS 搭建在生产环境的真实成本与风险